


Günümüzün ekonomik koşullarında ay sonunu getirmek kadar geleceğe güvenle bakabilmek de her geçen gün zorlaşıyor. Paranın kontrolünü elinize almak, nereye ne kadar harcama yaptığınızı bilmek ve kazancınızı doğru oranlarla yönetmek oldukça önemli ve bunun paranın miktarıyla bir ilgisi yok. Finansal özgürlük, çoğu insanın uzak ve ulaşılmaz bulduğu ama aslında doğru bir bütçe planlamasıyla adım adım yaklaşılabilecek bir hedef. Önemli olan kontrolü sağlamak.
Sosyal medyada finansal okuryazarlık içerikleri üreten 'caglasekerc' isimli içerik üreticisi de bu hedefe beş adımda nasıl ulaşılabileceğini anlatan bir video paylaştı. Paylaştığı videoda, örnek olarak 80.000 TL'lik bir aylık gelir üzerinden hesaplama yaptı. Çok sayıda kullanıcı, kendi maaşlarını bu formüle uyarlayarak yorumlarda paylaştı. Formül pek çok kişi için işe yarasa da, bazılarında evdeki hesapla çarşı arasındaki uçurum net bir şekilde ortaya çıktı.

Bu tarz yüzdelik gelir dağılımı yöntemleri, kişisel finans dünyasında oldukça yaygın.
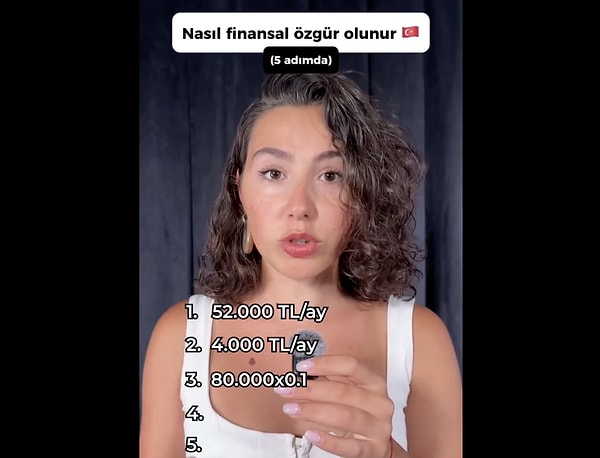
En bilinenlerinden biri, gelirin yüzde 50'sinin kira, fatura, market gibi zorunlu ihtiyaçlara ve yüzde 20'sinin birikim ile borç ödemeye ayrıldığı '50/30/20 kuralı'. Videodaki örnekte olduğu gibi bu oranlar kişiye, yaşam tarzına ve şehre göre değişebiliyor. Önemli olan harcamaların önceden belirlenmiş net kategoriler altında toplanması ve her ay bu sınırlara sadık kalınması.
Uzmanlara göre bu yöntemlerin en büyük avantajı, harcama kararlarını ay sonunu beklemeden anında değerlendirebilme imkanı sunması. Gelir geldiği anda kategorilere bölündüğünde, hangi kalemde ne kadar harcama payı kaldığı net şekilde görülüyor ve dürtüsel harcamaların önüne geçiliyor. Ayrıca birikim ve yatırım için ayrılan pay baştan belirlendiği için, ay sonunda 'kalan parayı biriktiririm' mantığı yerine 'Önce biriktir, sonra harca' prensibi uygulanmış oluyor. Yani paranın miktarından bağımsız, para üzerinde kontrol sağlanmış oluyor.
Neden işe yarıyor?
Zorunlu giderler için sabit bir tavan belirlenir.
Birikim ve yatırım payı gelir girer girmez ayrılır.
Kalan tutar, keyif ve esneklik alanı olarak kullanılır.
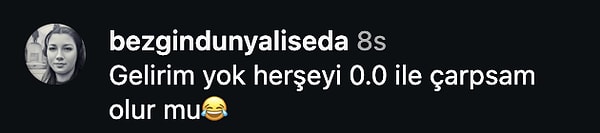
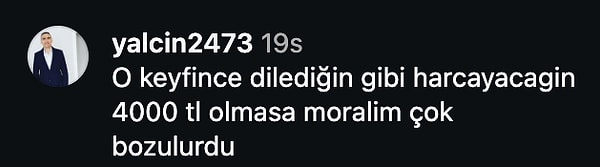
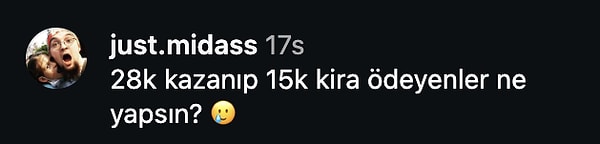
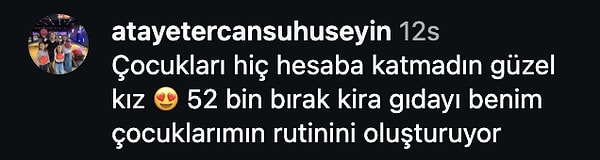
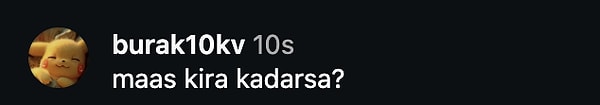
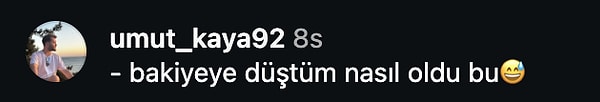
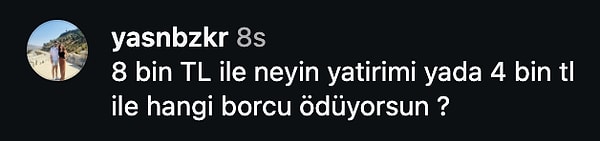
Elbette herhangi bir hesap yapmadan, zaten maaşının neredeyse tamamının zorunlu giderlere gittiğini söyleyenler de oldu;
Keşfet ile ziyaret ettiğin tüm kategorileri tek akışta gör!
 Test
 Gündem
 Magazin
 Video
Bu videolar da ilginizi çekebilir;




Yorum Yazın