


 Bir Şirketin Çok Satış Yaparken Bile Para Sıkıntısı Çekebilmesinin 9 Nedeni


Mahallenin en kalabalık fırını her sabah kuyrukla açılıyor ama sahibi ay sonunda tedarikçisine ödeme yapmakta zorlanıyor olabilir. İlk bakışta çelişkili görünse de satış yapmakla kasada para bulundurmak aynı şey değil. İşte bol satış yapan bir şirketin bile nakit sıkıntısına düşebilmesinin başlıca nedenleri! (Yazıdaki rakamlar temsili örneklerdir.)

1. Ciro, kâr ve kasadaki nakit üç ayrı şey
Ciro yapılan satışların toplamı, kâr bu satışlardan giderler düşüldükten sonra kalan, nakit ise o an kasada ya da bankada gerçekten duran para. Temsili bir örnekle yılda 10 milyon TL ciro ve 1 milyon TL kâr eden bir şirketin kasasında, ödemeleri yapacak kadar para olmayabilir. Çünkü kâr, paranın ne zaman kasaya girdiğini göstermez.
2. Vadeli satışta para aylar sonra gelir
Bir toptancı malını müşterisine 90 gün vadeyle sattığında satış bugün deftere yazılır ama para üç ay sonra gelir. Bu süre boyunca şirket kâğıt üzerinde kazançlıdır, kasada ise o satışın parası yoktur.
3. Geciken tahsilatlar alacağı büyütür
Müşteri ödemesini vadesinde yapmadığında şirketin alacakları birikir. Satış çoktur ama tahsil edilen para azdır; bu fark büyüdükçe günlük ödemeler için nakit bulmak zorlaşır.
4. Depodaki stok, bağlanmış para demektir
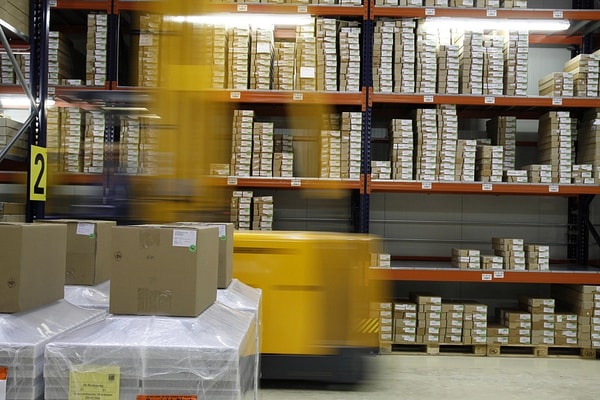
Rafta ya da depoda bekleyen her ürün, aslında önceden ödenmiş ve henüz geri dönmemiş bir paradır. Satışlar artsın diye stoku büyütmek, kasadaki nakdi hızla eritebilir.
5. Ödemeler tahsilattan önce gelir
Tedarikçi 30 gün içinde ödeme isterken müşteri 90 günde ödüyorsa, aradaki 60 gün boyunca şirketin kendi parasıyla ya da krediyle idare etmesi gerekir. Muhasebede buna nakit dönüşüm süresi denir ve bu süre uzadıkça para sıkıntısı derinleşir.
6. Hızlı büyümek daha fazla nakit ister
Siparişler patladığında daha çok hammadde, daha çok personel ve daha büyük stok gerekir; bunların parası satıştan önce çıkar. Bu yüzden hızlı büyüyen şirketler, satış rekoru kırarken bile nakit açığı yaşayabilir.
7. Vergiler tahsilatı beklemez
KDV gibi vergiler genellikle fatura kesildiği dönemi takip eden ay içinde ödenir; müşterinin ödeme yapıp yapmaması bunu değiştirmez. Yani şirket, henüz eline geçmemiş bir satışın vergisini cebinden ödeyebilir.
8. Yatırım harcamaları nakdi bir anda çeker
Yeni bir makine aldığında maliyeti muhasebede yıllara yayılarak gider yazılır, ama parası bir seferde ya da kısa sürede ödenir. Bu yüzden kâr tablosu iyi görünürken kasa bir anda boşalabilir.
9. Kredi geri ödemeleri gider sayılmaz ama kasadan çıkar
Bir kredinin anapara taksitleri kâr hesabında gider olarak görünmez, çünkü borcun geri ödenmesidir. Ancak her ay kasadan çıkan gerçek paradır ve tahsilatlar gecikirse şirketi en çok sıkıştıran kalemlerden biri olur.

Keşfet ile ziyaret ettiğin tüm kategorileri tek akışta gör!
 Test
 Gündem
 Magazin
 Video


Yorum Yazın