


 Uzayan İnsan Ömrünün Emeklilik Sistemleri Üzerindeki 12 Etkisi


İnsan ömrünün uzaması, kulağa ilk anda sadece güzel bir haber gibi geliyor. Daha uzun yaşamak, daha fazla zaman geçirmek, emeklilikte seyahat etmek, torunlarla vakit geçirmek... Fakat işin bir de devletlerin hesap kitap yaptığı tarafı var. Çünkü daha uzun yaşam, emeklilik maaşının daha uzun süre ödenmesi anlamına da geliyor.
Üstelik mesele yalnızca insanların daha uzun yaşaması değil. Bir yandan doğum oranları düşüyor, diğer yandan yaşlı nüfusun toplam nüfus içindeki payı artıyor. Yani emeklilik sistemlerinin karşısında aynı anda iki değişiklik beliriyor: Emekli sayısı artarken onları finanse eden çalışanların sayısı görece azalabiliyor.
OECD'nin 2025 verilerine göre 65 yaşındaki insanların önünde ortalama 18,5 yıl daha yaşam beklentisi bulunuyor; kadınlarda bu süre 21,6 yıla çıkıyor. Türkiye'de ise doğuşta beklenen yaşam süresi 2024 itibarıyla yaklaşık 77 yıl seviyesinde.
Peki bütün bunlar emeklilik sistemleri açısından ne anlama geliyor? İşte insanların daha uzun yaşamasının, emeklilik hesaplarını baştan aşağı değiştirmesinin 12 önemli sonucu!

1. Emekli maaşı daha uzun süre ödeniyor!
Emeklilik sistemi açısından en basit denklem aslında oldukça net: İnsanlar emekli olduktan sonra ne kadar uzun yaşarsa, sistemin maaş ödeme süresi de o kadar uzuyor. Eskiden 65 yaşında emekli olan bir kişinin ortalama 10-15 yıl boyunca emekli maaşı alması beklenirken, yaşam süresinin uzaması bu dönemi daha da ileri taşıyor.
Bu durum özellikle devlet tarafından finanse edilen sistemlerde önemli. Çünkü emeklilik bütçesi yalnızca kaç kişi bu yıl emekli olacak sorusuna göre değil, insanların emekli olduktan sonra kaç yıl ödeme alacağına göre de şekilleniyor. Dolayısıyla uzun yaşam, toplum açısından harika bir gelişme olsa da aktüerlerin Excel tablolarında ekstra yıllar anlamına geliyor.
2. Emeklilik yaşı yukarı doğru hareket ediyor!
İnsanlar daha uzun yaşayacaksa, kaç yaşında emekli olalım sorusu da yeniden soruluyor. Bu yüzden birçok ülkede emeklilik yaşı zaman içinde yükseltiliyor veya gelecekte yükselecek şekilde düzenleniyor.
OECD'nin 2025 raporuna göre mevcut yasalar değişmediği takdirde, bugün çalışma hayatına başlayanlar için normal emeklilik yaşı OECD ortalamasında erkeklerde 66,4, kadınlarda 65,9 yaşına kadar çıkacak. Danimarka, Estonya, İtalya, Hollanda ve İsveç gibi bazı ülkelerde gelecekteki normal emeklilik yaşı 70 veya üzerine kadar çıkıyor.
3. Çalışma hayatı bitti fikri değişiyor!
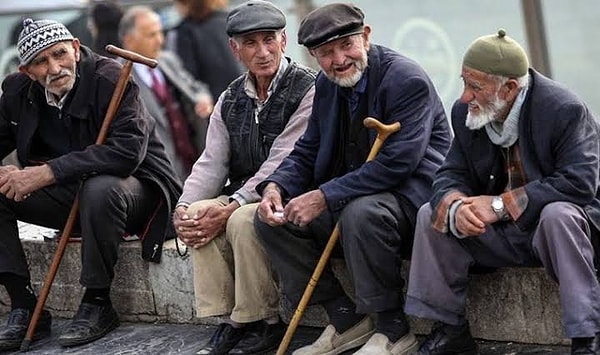
Eskiden emeklilik, çalışma hayatının kesin olarak sona erdiği bir dönem gibi düşünülüyordu. Şimdi ise 60'lı yaşlarda hala çalışabilen, isteyen ve ekonomik olarak çalışmaya ihtiyaç duyan insanların sayısı artıyor.
Bu nedenle bazı ülkeler emekli aylığı ile çalışmanın aynı anda mümkün olduğu modelleri geliştiriyor. Hatta OECD'ye göre son yıllarda bazı ülkeler insanların emekli aylığı alırken çalışmasını finansal açıdan daha cazip hale getiren düzenlemeler yaptı. Yani emeklilik, pazartesi sabahı artık işe gitmiyorum anından ziyade daha esnek bir geçiş dönemine dönüşebiliyor.
4. Çalışan-emekli dengesi daha kritik hale geliyor!
Emeklilik sistemlerinin en önemli meselelerinden biri, sistemde kaç kişinin prim ödediği ve kaç kişinin emekli aylığı aldığı. Özellikle çalışanların primleriyle mevcut emeklilerin finansmanına katkı sağlayan sistemlerde bu denge hayati önem taşıyor.
OECD ülkelerinde 65 yaş ve üzerindeki kişi sayısının 20-64 yaş arasındaki her 100 kişiye oranı 2000'de yaklaşık 22 iken 2025'te 33'e çıktı. Bu oranın 2050'de 52'ye ulaşması bekleniyor. Başka bir deyişle, daha az sayıda çalışma çağındaki insanın daha fazla sayıda yaşlı nüfusu desteklemesi gereken bir tablo ortaya çıkıyor.
5. Prim oranları gündeme geliyor!
Emeklilik sisteminin gelir tarafında para artırmanın yollarından biri, çalışanlardan alınan primleri yükseltmek. İnsanlar daha uzun süre emekli maaşı alacaksa, sistemin çalışma hayatındaki yıllarda daha fazla gelir toplaması gerekebiliyor.
Nitekim bazı OECD ülkeleri son dönemde emeklilik sistemlerinin finansmanını güçlendirmek için zorunlu katkı oranlarını artırdı. İrlanda ve Güney Kore bu konuda örnekler arasında yer alıyor. Fakat primleri yükseltmenin de bir sınırı var; çalışan açısından daha yüksek kesinti, işveren açısından ise daha yüksek iş gücü maliyeti demek.
6. Emeklilik yaşı ile yaşam beklentisi arasında bağ kuruluyor!
Bazı ülkeler emeklilik yaşını sabit bir rakam olarak bırakmak yerine yaşam beklentisindeki değişimlere bağlamaya başladı. Mantık basit: İnsanlar daha uzun yaşıyorsa, çalışma ve emeklilik dönemlerinin oranı da birlikte değişsin.
Bu yaklaşımın en önemli avantajı, emeklilik sisteminin demografik değişimlere otomatik olarak daha kolay uyum sağlaması. Ancak toplum açısından bakıldığında ciddi bir tartışma da yaratıyor. Çünkü ortalama yaşam süresinin yükselmesi herkesin aynı sağlık koşullarında ve aynı iş yüküyle 67-70 yaşına kadar çalışabileceği anlamına gelmiyor.
7. Sağlıklı yaşam süresi daha önemli hale geliyor!
Sadece kaç yıl yaşayacağız sorusu artık yeterli değil. Asıl kritik soru, kaç yıl sağlıklı ve çalışabilir durumda yaşayacağız? Çünkü 70 yaşına kadar sağlıklı bir şekilde çalışabilen biriyle, aynı yaşta ağır fiziksel kısıtlamalar yaşayan bir kişinin emeklilik ihtiyacı aynı değil.
Bu nedenle geleceğin emeklilik politikalarında yaşam beklentisinin yanında sağlık, işin fiziksel yükü ve çalışma kapasitesi gibi faktörlerin daha fazla önem kazanması beklenebilir. Bir ofiste bilgisayar başında çalışmakla yıllarca ağır fiziksel iş yapmak aynı emeklilik hesabına sığmayınca, tek bir emeklilik yaşının herkese uygulanması daha fazla tartışılmaya başlıyor.
8. 60 yaşından sonra çalışanların sayısı önem kazanıyor!
Uzayan ömür, iş gücü piyasasının da yaşlanması anlamına geliyor. Bu da şirketlerin 60 yaşını geçince artık olmaz anlayışını yeniden düşünmesini gerektiriyor.
Daha uzun çalışanların sistem açısından önemli bir avantajı var: Bir yandan prim ödemeye devam ederken diğer yandan emekli aylığı alma sürelerini kısaltabiliyorlar. Bu nedenle birçok ülkede ileri yaşta çalışmayı teşvik eden bonuslar, prim düzenlemeleri ve emeklilikle çalışmanın birlikte yürütülmesine yönelik modeller gündeme geliyor.
9. Gençlerin sırtındaki yük büyüyebiliyor!
Yaşlanan nüfus yalnızca emeklileri ilgilendiren bir konu değil. Çünkü emeklilik sisteminin finansmanı için çalışan nüfusun yeterli büyüklükte olması gerekiyor. Çalışan sayısı azalırken emekli sayısı artarsa, sistem üzerindeki kişi başına düşen yük de artabiliyor.
Üstelik düşük doğurganlık oranları bu problemi daha da büyütebiliyor. OECD, doğurganlıktaki düşüşün özellikle dağıtım esaslı emeklilik sistemlerinin finansal sürdürülebilirliğini tehdit ettiğini belirtiyor. Yani mesele yalnızca insanların uzun yaşaması değil; onların ardından gelen kuşağın kaç kişi olacağı da emeklilik hesabının önemli bir parçası.
10. Özel emeklilik sistemlerinin önemi artıyor!
Devlet destekli emeklilik gelirinin tek başına yeterli olup olmayacağı tartışılırken, bireysel ve işveren destekli emeklilik sistemleri daha fazla önem kazanıyor. Çünkü insanlar daha uzun bir emeklilik dönemi yaşayacaksa, bu dönemin finansmanı için daha uzun vadeli birikim yapmak gerekebiliyor.
Burada da küçük ama önemli bir matematik var: 25-30 yıl boyunca çalışıp 20-25 yıl boyunca emekli maaşı almak, geçmişteki modellere göre çok daha uzun bir finansman dönemi yaratıyor. Bu yüzden bazı ülkeler otomatik katılım, işveren katkısı veya tamamlayıcı emeklilik modelleriyle insanların devlet emekliliğinin yanında ek birikim oluşturmasını teşvik ediyor. OECD'nin son verileri de ülkelerin tamamlayıcı emeklilik kapsamını artırmaya yönelik farklı politikalar uyguladığını gösteriyor.
11. Kadınların emeklilik hesabı daha fazla önem kazanıyor!
Uzun yaşam emeklilik sistemlerinde cinsiyet farklarını da görünür hale getiriyor. Kadınlar ortalama olarak erkeklerden daha uzun yaşadığı için, emeklilik sonrasında geçirecekleri dönem de daha uzun olabiliyor. Buna karşılık çalışma hayatındaki ücret farkları, kariyer kesintileri ve çocuk bakım sorumlulukları kadınların emeklilik gelirlerini aşağı çekebiliyor.
OECD'nin 2025 verilerine göre OECD ülkelerinde kadınların aylık emekli gelirleri ortalama olarak erkeklerinkinden yaklaşık dörtte bir daha düşük. Dolayısıyla insanların uzun yaşaması, yalnızca sistem ne kadar para ödeyecek sorusunu değil, bu parayla kim ne kadar süre geçinecek sorusunu da önemli hale getiriyor.
12. Kısacası emeklilik sistemlerinin bütün mantığı değişmek zorunda kalabilir!
Belki de en büyük etki bu. İnsan ömrü uzadıkça emeklilik sistemi için yalnızca birkaç parametreyi değiştirmek yeterli olmayabilir. Daha uzun çalışma hayatı, esnek emeklilik, özel tasarruflar, yaşlıların istihdamı, sağlık politikaları ve nesiller arası gelir paylaşımı aynı denklem içinde düşünülmek zorunda kalabilir.
OECD'nin 2025 projeksiyonlarında 65 yaş ve üzerindeki nüfusun çalışma çağındaki nüfusa oranının önümüzdeki on yıllarda ciddi biçimde artacağı görülüyor. Birleşmiş Milletler de küresel yaşam beklentisinin 2024'te 73,3 yıla ulaştığını ve 2054'te yaklaşık 77,4 yıla çıkmasının beklendiğini belirtiyor. Yani bu, birkaç ülkenin geçici olarak yaşadığı bir sorun değil; dünyanın giderek daha uzun yaşayan bir nüfusa hazırlanmasıyla ilgili büyük bir dönüşüm.
Keşfet ile ziyaret ettiğin tüm kategorileri tek akışta gör!
 Test
 Gündem
 Magazin
 Video


Yorum Yazın